
Négocier son taux au dixième de point près, comparer trois banques, arbitrer entre taux fixe et taux variable : ces réflexes sont désormais bien ancrés chez la plupart des investisseurs locatifs. Pourtant, un poste de coût reste trop souvent traité comme une formalité administrative alors qu’il pèse directement sur le rendement final : l’assurance emprunteur. Sur un crédit de 20 ou 25 ans, l’écart entre deux contrats peut représenter plusieurs milliers d’euros, soit l’équivalent de plusieurs mois de loyers nets. Cet article détaille pourquoi ce poste mérite le même niveau d’attention que le taux nominal, et comment l’optimiser dans le cadre spécifique d’un investissement locatif.
Le taux nominal ne raconte qu’une partie de l’histoire
Le réflexe naturel consiste à comparer les offres de crédit sur la base du taux affiché. C’est une erreur d’appréciation classique, car le TAEG (Taux Annuel Effectif Global) intègre bien plus que le seul coût de l’argent emprunté : frais de dossier, garanties, et surtout coût de l’assurance emprunteur. Sur certains profils, l’assurance peut représenter 0,30 à 0,50 point de TAEG, soit un impact comparable à une variation de taux nominal que personne n’accepterait de négliger.
L’explication tient à la mécanique même de la tarification bancaire. Les banques proposent quasi systématiquement leur contrat d’assurance groupe au moment de l’octroi du crédit, avec un calcul de cotisation basé sur le capital initial plutôt que sur le capital restant dû. Résultat : l’investisseur paie pendant toute la durée du prêt un montant fixe, alors qu’un contrat en délégation, calculé sur le capital restant dû, voit sa cotisation diminuer année après année à mesure que le crédit s’amortit. Sur 20 ans, cet écart de méthode de calcul peut représenter un différentiel de plusieurs milliers d’euros, sans aucune différence de garanties.
Les spécificités de l’assurance emprunteur en investissement locatif
Un investisseur locatif ne se retrouve pas dans la même configuration qu’un acquéreur de résidence principale. Plusieurs paramètres viennent complexifier l’équation et méritent une attention particulière.
La quotité assurée en est le premier exemple. Lorsque l’acquisition est portée par deux emprunteurs (couple, associés), la répartition de la quotité entre chacun influe directement sur le coût total et sur le niveau de protection en cas de sinistre. Une quotité de 100/100 offre une couverture maximale mais coûte plus cher qu’une répartition 50/50, tandis qu’un choix mal calibré peut laisser un co-investisseur porter seul le remboursement du capital restant dû en cas de décès de l’autre. Pour un investisseur qui empile les opérations, cet arbitrage se répète à chaque nouveau financement.
Le montage en SCI ajoute une couche de complexité supplémentaire. Selon que la SCI est soumise à l’IR ou à l’IS, selon le nombre d’associés et leur quote-part dans le capital social, l’assureur doit adapter la structure de la couverture. Certains contrats standards ne couvrent pas correctement ce type de montage, ce qui impose de vérifier en amont que l’offre choisie est compatible avec la structure juridique retenue.
Enfin, l’investisseur qui multiplie les crédits sur plusieurs biens doit composer avec des cotisations qui s’additionnent contrat après contrat. Contrairement à l’acquéreur d’une résidence principale qui ne négocie son assurance emprunteur qu’une fois, l’investisseur actif renouvelle cet arbitrage à chaque acquisition. Un différentiel de tarif de 0,15 point sur un premier crédit se répète alors mécaniquement sur le deuxième, le troisième bien, avec un effet cumulatif sur la rentabilité globale du portefeuille.
Un exemple chiffré : l’impact sur la rentabilité locative nette
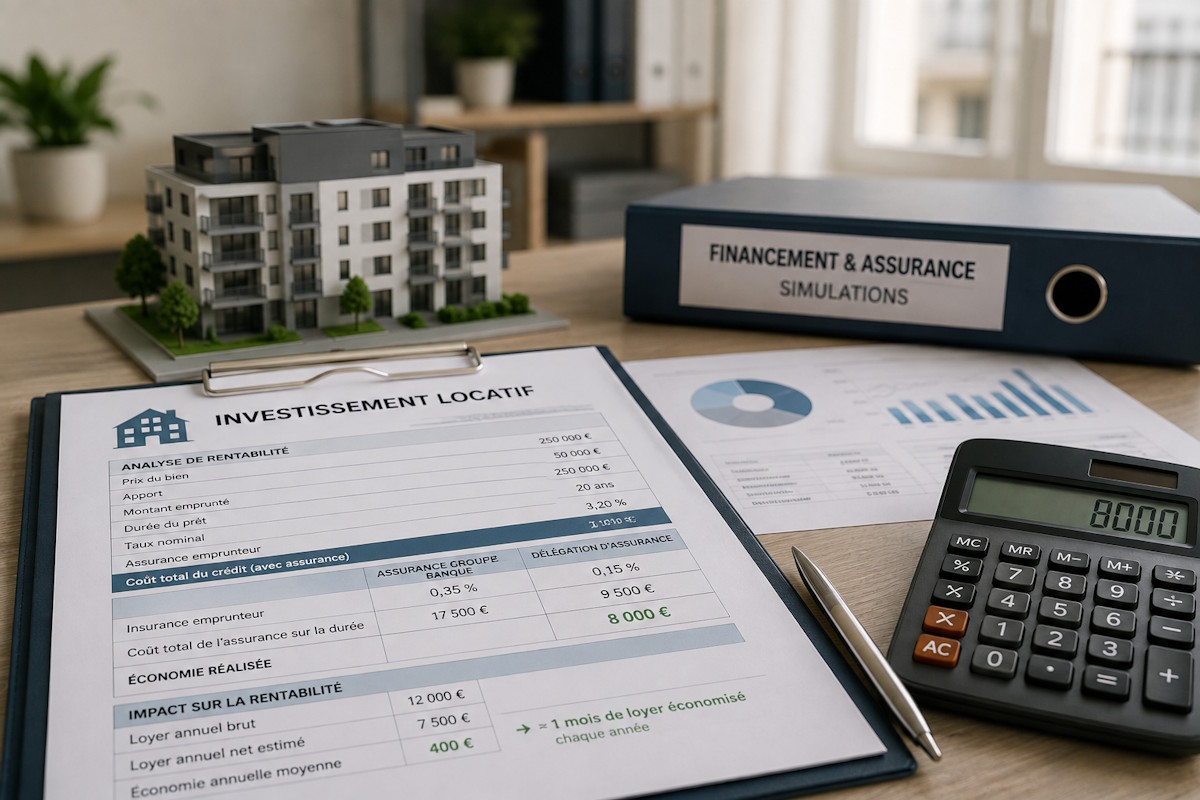
Prenons un cas concret. Un investisseur emprunte 250 000 € sur 20 ans pour l’acquisition d’un bien locatif générant un loyer annuel brut de 12 000 €, soit un rendement brut de 4,8 %.
Avec l’assurance groupe proposée par sa banque, calculée sur le capital initial à un TAEA de 0,35 %, le coût annuel moyen de l’assurance avoisine 875 €, soit environ 17 500 € sur la durée totale du prêt. En optant pour un contrat en délégation avec une tarification dégressive sur le capital restant dû, le coût peut descendre autour de 9 000 à 10 000 € sur la même période, selon le profil de l’emprunteur.
L’écart, soit environ 7 500 à 8 500 € sur 20 ans, représente en moyenne 375 à 425 € d’économie annuelle. Rapporté au loyer net perçu après charges et fiscalité, ce montant peut représenter l’équivalent d’un mois de loyer économisé chaque année, sans toucher ni au montant emprunté, ni à la durée, ni au taux nominal négocié avec la banque. C’est un levier de rentabilité activable indépendamment de toute renégociation de crédit.
Optimiser ce poste grâce à la délégation d’assurance
Depuis la loi Lagarde, tout emprunteur est libre de souscrire son assurance emprunteur auprès de l’organisme de son choix, à condition de présenter des garanties équivalentes à celles exigées par la banque. La loi Lemoine est venue renforcer ce droit en autorisant le changement de contrat à tout moment, sans frais, y compris sur un crédit déjà en cours. Pour un investisseur locatif, c’est un levier concret : il devient possible de comparer les offres à garanties égales, d’ajuster la quotité selon la structure du financement, et de revoir un contrat existant si le marché a évolué depuis la souscription initiale.
C’est précisément sur ce terrain que MAAF propose une offre pensée pour ce type d’arbitrage. Son contrat d’assurance prêt immobilier repose sur une cotisation calculée sur le capital restant dû, donc dégressive dans le temps, avec trois formules modulables permettant d’adapter les garanties (décès, PTIA, incapacité, invalidité, perte d’emploi) au profil de chaque emprunteur et à la nature du projet, résidence principale ou investissement locatif. La souscription peut se faire sans questionnaire de santé dans les conditions prévues par la loi Lemoine, et le niveau de garanties proposé est conçu pour être accepté par les banques dans le cadre d’une délégation ou d’une substitution d’assurance.
Faire de l’assurance emprunteur un levier de performance, pas une variable d’ajustement
Un investisseur qui optimise son taux d’intérêt sans regarder d’aussi près le coût de son assurance laisse une partie de sa rentabilité sur la table. Ce poste, souvent signé par défaut au moment de l’offre de prêt, se négocie et se compare exactement comme n’importe quel autre paramètre du financement. La quotité, la structure juridique du montage et le nombre de crédits en cours sont autant de variables qui rendent cette analyse encore plus déterminante pour un profil investisseur que pour un simple acquéreur de résidence principale.
Avant de signer un nouveau financement ou de renégocier un crédit existant, il est donc pertinent de comparer les offres d’assurance emprunteur disponibles sur le marché, à garanties équivalentes. Une simulation prend quelques minutes et permet de chiffrer précisément l’économie potentielle sur la durée restante du prêt, un calcul qui a toute sa place dans l’analyse de rentabilité de tout projet locatif.